

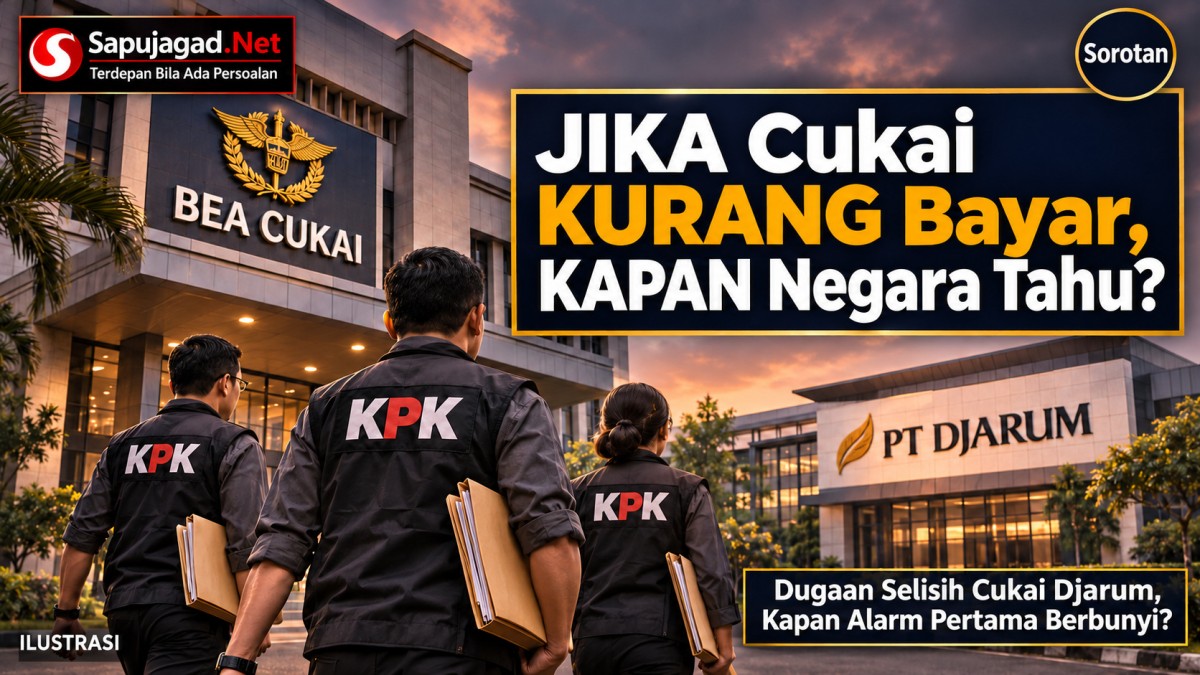
PENGGELEDAHAN kantor PT Djarum dan Bea Cukai Kudus membuka satu pertanyaan yang lebih besar daripada siapa yang kelak dimintai pertanggungjawaban. Apakah negara bisa memastikan setiap batang rokok dikenai tarif sesuai ketentuan, lalu mendeteksi selisih sebelum berulang dari tahun ke tahun?
KPK sedang menyidik dugaan penyimpangan penerimaan cukai yang berkaitan dengan PT Djarum. Salah satu kemungkinan yang didalami ialah dugaan pemberian uang kepada oknum Bea Cukai dalam pengurusan pita cukai. Juru Bicara KPK Budi Prasetyo menyebut penghitungan awal penyidik berada pada kisaran triliunan rupiah. Pada 2 November 2026, Pelaksana Tugas Direktur Penyidikan KPK Achmad Taufik Husein menyebut 2010 sebagai awal periode yang ditelusuri, sementara rentang lengkapnya belum dijelaskan. Dari pihak perusahaan, Budi Darmawan menyatakan PT Djarum menghormati proses hukum dan bersikap kooperatif.
Tarif cukai hasil tembakau ditetapkan per batang atau gram dengan mempertimbangkan jenis produk, golongan pengusaha, dan batasan harga jual eceran. Dalam struktur tarif seperti ini, kesalahan klasifikasi atau pencatatan volume bisa mengubah jumlah cukai yang terutang. Jika selisih per batang kecil tetapi terjadi pada volume besar dan berulang, dampaknya terhadap penerimaan negara dapat berlipat. Kemungkinan itu perlu diuji dengan data transaksi dan ketentuan yang berlaku pada setiap periode.
Dugaan pemberian uang dan dugaan kekurangan penerimaan memerlukan pembuktian yang berbeda. Untuk dugaan pemberian, penyidik perlu menelusuri aliran uang dan kaitannya dengan keputusan pejabat. Untuk menguji kerugian negara, penyidik perlu menunjukkan produk dan volume yang diperiksa, tarif yang semestinya dikenakan, serta jumlah yang benar-benar dibayar. Di situlah angka triliunan memperoleh makna. Publik perlu bisa memahami transaksi apa yang menghasilkan selisih, selama periode mana, dan bagaimana penghitungannya.
Uji Pengawasan
Titik audit yang paling penting adalah keputusan yang dapat mengubah jumlah cukai terutang. Siapa yang menetapkan atau mengubah golongan dan tarif? Data apa yang digunakan? Siapa yang memeriksa kesesuaiannya dengan volume produksi? Bila muncul selisih antara catatan produksi, pemesanan pita, dan pembayaran, kapan selisih itu terdeteksi dan siapa yang menindaklanjutinya?
Bea Cukai perlu menguji apakah rekonsiliasi data tersebut mampu menandai pola berulang lintas kantor pengawasan. Setiap koreksi manual yang mengubah kewajiban cukai perlu meninggalkan jejak audit yang memuat nilai sebelum dan sesudah koreksi, dasar perubahan, serta identitas pejabat yang menyetujuinya. Pemeriksaan berbasis risiko kemudian dapat memprioritaskan selisih bernilai besar atau anomali yang terus berulang.
Taruhannya juga menyangkut persaingan usaha. Bila kewajiban cukai dapat ditekan melalui perlakuan istimewa, produsen yang membayar sesuai ketentuan menghadapi biaya yang lebih tinggi daripada pesaing yang memperoleh perlakuan tersebut. Satu penyimpangan, jika terbukti, dapat sekaligus mengurangi penerimaan negara dan mengubah persaingan harga di pasar.
KPK perlu menjelaskan dasar penghitungan kerugian ketika hasilnya dapat diumumkan. Bea Cukai, pada saat yang sama, perlu menunjukkan seberapa cepat sistemnya menemukan selisih, berapa yang berhasil dikoreksi, dan apakah pola serupa muncul di kantor lain. Ukuran pembenahan yang paling konkret adalah berapa lama sejak selisih pertama muncul hingga ditemukan dan ditindaklanjuti.




Leave a Reply